
Paragrafnews.co — Pernah bertanya kenapa cicilan bisa berubah, bunga deposito naik-turun, atau bank semakin ketat ketika seseorang mengajukan kredit?
Salah satu jawabannya berkaitan dengan suku bunga kebijakan Bank Indonesia.
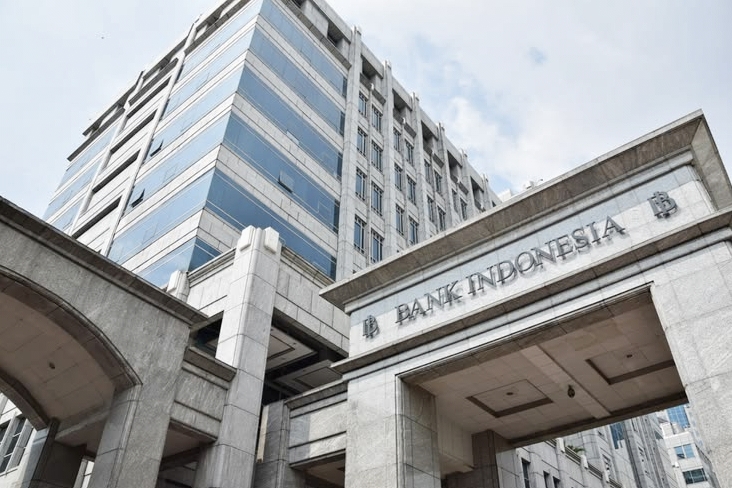
Bank Indonesia pada RDG 18–19 Agustus 2026 mempertahankan BI Rate sebesar 5,75 persen. Deposit Facility ditetapkan 4,75 persen dan Lending Facility 6,50 persen.
Bagi sebagian orang, angka 5,75 persen mungkin terdengar seperti statistik biasa.
Tetapi bagi pemilik KPR, pelaku UMKM yang membutuhkan modal, keluarga yang sedang mempertimbangkan kredit kendaraan, atau masyarakat yang menyimpan uang di deposito, arah suku bunga bisa menjadi persoalan yang sangat nyata.
Namun ada satu hal yang perlu diluruskan: BI Rate 5,75 persen bukan berarti bunga cicilan masyarakat otomatis 5,75 persen.
Lalu bagaimana sebenarnya jalur pengaruhnya?
Dari Ruang Rapat Bank Indonesia ke Cicilan di Rumah
Keputusan suku bunga dibuat di level kebijakan moneter.
baca juga: Inflasi Indonesia 2026: Harga Naik, Apa Dampaknya ke Dompet Masyarakat?
Dampaknya kemudian bergerak melalui sistem keuangan sebelum akhirnya dapat dirasakan masyarakat.
Secara sederhana, jalurnya dapat digambarkan:
BI Rate → pasar uang → biaya dana perbankan → suku bunga kredit/simpanan → keputusan rumah tangga dan dunia usaha.
Tetapi jalur tersebut tidak selalu berlangsung secara langsung ataupun dengan besaran yang sama.
Itulah sebabnya perubahan BI Rate tidak boleh diterjemahkan secara sederhana menjadi “bunga kredit pasti naik” atau “cicilan pasti turun”.
BI Rate 5,75 Persen: Apa Arti Angka Ini?
Bank Indonesia mempertahankan BI Rate pada 5,75 persen dalam keputusan Agustus 2026.
Bank sentral juga mempertahankan Deposit Facility sebesar 4,75 persen dan Lending Facility sebesar 6,50 persen.
Keputusan tersebut berada dalam konteks kondisi ekonomi yang terus berubah.
BPS mencatat inflasi Indonesia pada Agustus 2026 sebesar 3,19 persen secara tahunan, sementara ekonomi Indonesia pada triwulan II 2026 tumbuh 5,29 persen secara tahunan.
Artinya, BI Rate perlu dibaca bersama perkembangan inflasi, pertumbuhan ekonomi, rupiah dan kondisi global.
Jangan Samakan BI Rate dengan Bunga Kredit
Ini bagian paling penting bagi masyarakat.
BI Rate bukan bunga KPR, bukan bunga pinjaman UMKM, dan bukan bunga deposito.
BI Rate merupakan suku bunga kebijakan Bank Indonesia.
Sementara bank menentukan bunga produknya berdasarkan berbagai pertimbangan, termasuk biaya dana, risiko kredit, kondisi pasar dan strategi bisnis.
Karena itu, seseorang tidak bisa menghitung perubahan cicilan hanya dengan mengatakan:
BI Rate naik 0,25 persen, berarti cicilan saya naik 0,25 persen.
Perhitungannya tidak sesederhana itu.
KPR: Saat Angka Bunga Masuk ke Anggaran Keluarga
KPR menjadi salah satu produk yang paling sering dikaitkan dengan perubahan suku bunga.
Tetapi struktur KPR berbeda-beda.
Ada produk dengan bunga tetap selama periode tertentu. Ada pula skema yang setelah masa fixed berakhir menggunakan bunga yang dapat berubah sesuai ketentuan kredit.
Karena itu, calon pembeli rumah perlu memperhatikan:
- besaran bunga awal;
- periode fixed;
- mekanisme bunga setelah masa fixed;
- kemungkinan perubahan cicilan;
- biaya provisi;
- biaya administrasi;
- asuransi;
- penalti pelunasan;
- total pembayaran sampai kredit selesai.
Jangan hanya melihat angka bunga promosi.
Cicilan yang terlihat ringan pada tahun pertama belum tentu menggambarkan seluruh biaya kredit hingga tenor berakhir.
Kredit Kendaraan Juga Punya Cerita Sendiri
Kredit kendaraan melibatkan bank atau perusahaan pembiayaan dengan struktur biaya yang berbeda.
Karena itu, perubahan BI Rate tidak otomatis membuat semua cicilan kendaraan berubah dengan angka yang sama.
Bagi konsumen, angka yang lebih relevan justru:
berapa uang muka yang dibayar + berapa total cicilan + biaya tambahan + berapa total uang yang keluar sampai kendaraan lunas.
Cara tersebut memberikan gambaran biaya yang lebih utuh.
UMKM: Bunga Kredit Bisa Menjadi Biaya Operasional
Bagi pelaku UMKM, persoalan suku bunga bukan hanya teori ekonomi.
Pedagang yang meminjam modal untuk menambah stok, pemilik bengkel yang membeli peralatan, pengusaha kuliner yang membuka cabang atau produsen kecil yang membutuhkan modal kerja harus menghitung biaya pembiayaan.
Jika biaya pinjaman meningkat, margin usaha dapat ikut tertekan.
Sebaliknya, kondisi pembiayaan yang lebih murah dapat memberikan ruang bagi sebagian usaha untuk menambah modal.
Tetapi satu prinsip tetap berlaku:
jangan mengambil pinjaman hanya karena bunganya terlihat murah.
Kemampuan arus kas untuk membayar cicilan jauh lebih penting.
Penabung Juga Perlu Memperhatikan Suku Bunga
Pengaruh suku bunga tidak hanya dirasakan oleh orang yang berutang.
Masyarakat yang memiliki tabungan dan deposito juga dapat memperhatikan perkembangan suku bunga.
Ketika kondisi suku bunga berubah, bank dapat melakukan penyesuaian pada produk simpanan sesuai kondisi pendanaan dan kebijakan masing-masing.
Tetapi sekali lagi:
BI Rate 5,75 persen bukan berarti bunga deposito otomatis 5,75 persen.
Nasabah harus melihat tingkat bunga produk yang benar-benar ditawarkan bank serta syarat dan ketentuannya.
Bagaimana BI Rate Bisa Berkaitan dengan Harga Barang?
Hubungannya tidak langsung.
Suku bunga dapat memengaruhi keputusan masyarakat untuk meminjam, menabung dan berbelanja.
Perusahaan juga dapat mempertimbangkan biaya pembiayaan ketika menentukan investasi.
Perubahan konsumsi dan investasi kemudian dapat memengaruhi aktivitas ekonomi.
Namun harga barang dipengaruhi banyak faktor lain.
Pasokan, permintaan, biaya produksi, energi, distribusi, cuaca, komoditas global dan nilai tukar juga berperan.
Karena itu, tidak tepat menjelaskan kenaikan harga sebuah barang hanya dengan satu faktor, yaitu BI Rate.
Rupiah dan Dunia Global Ikut Masuk Perhitungan
Indonesia tidak berdiri sendiri.
Perubahan suku bunga global, kondisi pasar keuangan internasional, arus modal, harga komoditas dan geopolitik dapat memengaruhi perekonomian Indonesia.
Dalam keputusan Agustus 2026, Bank Indonesia menyatakan kebijakan moneternya tetap diarahkan untuk memperkuat stabilitas nilai tukar rupiah, menjaga inflasi dan mendukung pertumbuhan ekonomi di tengah dinamika global.
Karena itu, keputusan BI Rate harus dilihat sebagai bagian dari kebijakan ekonomi yang lebih luas.
Apa yang Harus Dilakukan Pemilik Cicilan?
Jika sudah memiliki kredit, jangan langsung mengambil kesimpulan hanya dari berita perubahan BI Rate.
Periksa:
- jenis bunga kredit;
- apakah bunga fixed atau floating;
- sisa pokok pinjaman;
- sisa tenor;
- ketentuan perubahan bunga;
- kemampuan membayar cicilan.
Informasi tersebut jauh lebih berguna untuk mengetahui dampak nyata terhadap keuangan pribadi.
Bagaimana Jika Sedang Mau Mengambil Kredit?
Jangan terburu-buru mengejar bunga promosi.
Bandingkan beberapa hal sekaligus:
bunga + tenor + biaya administrasi + provisi + asuransi + penalti + total pembayaran.
Dua produk kredit dengan cicilan bulanan yang terlihat sama belum tentu memiliki total biaya yang sama.
Bagaimana UMKM Menyikapi Perubahan Suku Bunga?
Pelaku usaha sebaiknya menghitung kemampuan pembayaran berdasarkan arus kas nyata.
Misalnya:
pendapatan usaha – biaya operasional – cicilan = sisa kas usaha.
Jika sisa kas terlalu tipis, tambahan pinjaman dapat meningkatkan risiko keuangan usaha.
Karena itu, keputusan mengambil kredit sebaiknya didasarkan pada kebutuhan produktif dan kemampuan membayar, bukan sekadar karena tersedia penawaran pinjaman.
Jangan Panik Setiap Ada Berita BI Rate
Judul berita tentang suku bunga sering terdengar besar.
Tetapi dampaknya terhadap setiap orang tidak sama.
Pemilik KPR fixed mungkin tidak langsung mengalami perubahan.
Pemilik kredit floating bisa memiliki kondisi berbeda.
Penabung deposito juga memiliki situasi berbeda.
Pelaku UMKM dengan pinjaman modal kerja memiliki perhitungan berbeda lagi.
Jadi, pertanyaan yang tepat bukan hanya “BI Rate naik atau turun?”, tetapi “bagaimana struktur keuangan saya terhubung dengan perubahan suku bunga?”
Kesimpulan
BI Rate adalah salah satu angka penting dalam ekonomi Indonesia, tetapi bukan angka yang secara otomatis menentukan bunga seluruh produk keuangan masyarakat.
Pada Agustus 2026, Bank Indonesia mempertahankan BI Rate di 5,75 persen, dengan Deposit Facility 4,75 persen dan Lending Facility 6,50 persen.
Dampaknya dapat merambat melalui sistem keuangan dan memengaruhi kondisi kredit, simpanan, konsumsi serta investasi.
Namun, besarnya dampak kepada setiap orang berbeda.
Pemilik KPR, kredit kendaraan, pinjaman UMKM, deposito maupun masyarakat yang sedang merencanakan kredit perlu melihat ketentuan produk keuangan masing-masing.
Pada akhirnya, memahami BI Rate bukan tentang menghafal angka.
Yang lebih penting adalah memahami bagaimana keputusan bank sentral bisa bergerak dari meja kebijakan moneter hingga masuk ke cicilan dan pengeluaran rumah tangga.
Paragrafnews.co akan memperbarui artikel ini setiap kali Bank Indonesia mengeluarkan keputusan suku bunga terbaru.
FAQ BI Rate 2026
Berapa BI Rate terbaru pada Agustus 2026?
Bank Indonesia mempertahankan BI Rate pada level 5,75 persen dalam RDG 18–19 Agustus 2026.
Apakah BI Rate sama dengan bunga KPR?
Tidak. BI Rate merupakan suku bunga kebijakan Bank Indonesia. Bunga KPR ditentukan berdasarkan ketentuan dan kebijakan bank serta jenis produk kredit.
Apakah BI Rate memengaruhi cicilan?
BI Rate dapat memengaruhi kondisi suku bunga dalam sistem keuangan, tetapi perubahan cicilan bergantung pada jenis kredit dan ketentuan perjanjian masing-masing nasabah.
Apakah BI Rate memengaruhi kredit UMKM?
Perubahan kondisi suku bunga dapat memengaruhi biaya pembiayaan usaha. Besarnya dampak bergantung pada jenis kredit dan kebijakan lembaga keuangan.
Apakah BI Rate sama dengan bunga deposito?
Tidak. Bunga deposito ditentukan oleh bank dan produk yang ditawarkan. BI Rate merupakan salah satu faktor yang dapat memengaruhi kondisi suku bunga pasar.
Mengapa Bank Indonesia menetapkan suku bunga?
Kebijakan suku bunga merupakan bagian dari kebijakan moneter untuk menjaga stabilitas ekonomi, termasuk inflasi dan nilai tukar, dengan tetap memperhatikan pertumbuhan ekonomi.
Sumber Utama
Bank Indonesia — Keputusan RDG Agustus 2026 dan perkembangan kebijakan moneter.
Badan Pusat Statistik — Inflasi Indonesia Agustus 2026.
Badan Pusat Statistik — Pertumbuhan ekonomi Indonesia triwulan II 2026.
kaje/red